Dall’eccellenza operativa all’impatto economicoPerché le aziende chimiche devono tradurre sistematicamente i miglioramenti in valore economico
Di
Magnus Larsson, direttore di Alvarez & Marsal Germania
| Tradotto dall'IA
4 min Tempo di lettura
I miglioramenti operativi nell’industria chimica non generano automaticamente valore economico: una maggiore disponibilità degli impianti e una maggiore produttività devono riflettersi nel conto economico, nel flusso di cassa e nello stato patrimoniale. Come le aziende tengono conto degli effetti del mercato e dei prezzi, dei costi fissi e dei turnaround – e orientano le trasformazioni in modo coerente verso contributi di valore misurabili.
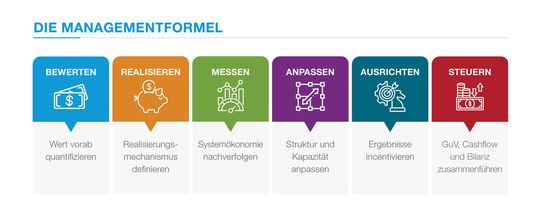
Formula di gestione
(Immagine: Alvarez & Marsal)
L’industria chimica si trova di fronte a una realtà scomoda: molte aziende investono risorse considerevoli in miglioramenti operativi, ma l’effetto economico rimane spesso poco chiaro. Gli impianti funzionano in modo più stabile, i tempi di lavorazione si riducono, gli indicatori tecnici migliorano – eppure non è sempre chiaro se ciò si traduca effettivamente in un aumento dei profitti, del flusso di cassa o del valore aziendale. Gli studi sui programmi di trasformazione su larga scala evidenziano l’entità di questo divario: anche i programmi di successo realizzano, dal punto di vista finanziario, solo circa due terzi del potenziale inizialmente identificato, mentre quelli meno riusciti tendono a realizzarne circa un terzo – circa un quarto del valore va perso già nella fase di definizione degli obiettivi, più della metà durante e dopo l’attuazione. In un contesto caratterizzato da domanda debole, prezzi delle materie prime volatili, sovraccapacità produttive e pressioni persistenti sui margini, l’eccellenza operativa da sola non è più sufficiente.
Il punto cieco di molte trasformazioni
I programmi di trasformazione raramente falliscono perché le singole misure non sarebbero sensate. Il valore si perde per lo più nei punti di interfaccia: tra l’iniziativa e il KPI operativo, tra il KPI e l’organizzazione, tra l’organizzazione e il conto economico. Se prima dell’avvio non viene definito con chiarezza quale voce di costo, quale leva di fatturato o quale impiego di capitale verrà influenzato, il miglioramento rimane bloccato nella sala macchine.
L'OEE non è un modello di business
Una migliore efficacia complessiva delle attrezzature (Overall Equipment Effectiveness), una maggiore disponibilità o tempi di ciclo più brevi sono segnali importanti. Tuttavia, non costituiscono ancora un successo economico. Una maggiore produttività crea valore solo se il volume aggiuntivo può essere venduto in modo redditizio. Nei mercati saturi, un volume maggiore può addirittura incidere negativamente sui risultati e sul capitale circolante, se mancano i canali di vendita o i margini sono sotto pressione. Ciò che conta, quindi, non è se un impianto sia teoricamente in grado di produrre di più, ma se tale produzione si traduca in un contributo interessante sul mercato. Inoltre, il valore economico dei miglioramenti dell’OEE non deriva solo da volumi aggiuntivi. Spesso la leva più efficace si trova sul fronte dei costi: una maggiore efficienza energetica riduce i costi di conversione, la prevenzione dei fermi macchina non programmati riduce i costi di manutenzione e di riavvio, mentre processi più stabili riducono gli scarti e le rilavorazioni. Proprio nei mercati saturi, in cui è difficile vendere in modo redditizio volumi aggiuntivi, l’impatto economico di un’iniziativa volta al miglioramento dell’OEE dovrebbe quindi essere valutato espressamente anche in termini di riduzione dei costi operativi (OPEX) – e non solo in termini di crescita del fatturato.
La volatilità nasconde la verità
I prezzi delle materie prime, quelli dell’energia e gli spread possono nascondere i progressi operativi – oppure mascherare una performance peggiore. Proprio nei segmenti chimici legati alle materie prime, i costi dei fattori di produzione oscillano spesso in modo così marcato che i classici confronti “prima-dopo” possono trarre in inganno. Le aziende necessitano quindi di una visione che separi gli effetti operativi da quelli legati al mercato e ai prezzi. Solo così è possibile capire se un sito gestisca davvero meglio la propria attività o se tragga semplicemente vantaggio da condizioni esterne favorevoli.
I costi fissi non si possono eliminare con le parole
Un’altra differenza rispetto alla produzione discreta risiede nella struttura degli impianti di produzione in continuo. Molti stabilimenti chimici necessitano di un organico minimo, di copertura dei turni e di funzioni di sicurezza, indipendentemente dal fatto che l’impianto funzioni con un carico di lavoro leggermente superiore o inferiore. Chi equipara automaticamente i miglioramenti operativi a risparmi sui costi del personale sottovaluta questa realtà. La capacità liberata deve piuttosto essere consapevolmente reindirizzata verso attività che creano valore aggiunto – ad esempio una migliore manutenzione, un minor ricorso a servizi esterni, tempi di fermo più brevi o una maggiore stabilità degli impianti.
Le ristrutturazioni aziendali non sono una questione marginale
I fermi impianto programmati spesso determinano la performance annuale. Un turnaround eseguito in modo tecnicamente corretto può tuttavia rivelarsi deludente dal punto di vista economico se i costi, la durata, la perdita di produzione e la fase di riavvio non vengono valutati nel quadro generale. Viceversa, un esercizio finanziario deludente può nascondere un buon lavoro operativo se i prezzi di mercato o la domanda subiscono un crollo. La gestione del turnaround deve quindi inserirsi in una prospettiva che abbracci l’intero ciclo: quanto costa il fermo, quali rischi vengono ridotti, quale disponibilità ne deriva e, in seguito, come si traduce tutto ciò in flusso di cassa?
Per noi è doveroso trattare i Suoi dati personali in modo responsabile. Nella misura in cui raccogliamo dati personali che La riguardano, li trattiamo nel rispetto della normativa vigente in materia di protezione dei dati personali. Informazioni dettagliate sono disponibili nella nostra Informativa sulla protezione dei dati.
Consenso all’utilizzo di dati per finalità di marketing
Acconsento che la Vogel Communications Group GmbH & Co. KG, Max-Planckstr. 7-9, 97082 Würzburg, incluse le imprese collegate ai sensi dei §§ 15 e segg. AktG, Legge tedesca sulle S.p.A. (di seguito: Vogel Communications Group,) utilizzi il mio indirizzo e-mail per l’invio di newsletter redazionali. Un elenco delle imprese facenti parte del gruppo è disponibile Qui.
I contenuti delle newsletter riguardano i prodotti e i servizi di tutte le suddette imprese, quali, ad esempio, riviste e libri specialistici, eventi e fiere nonché i relativi prodotti e servizi, offerte e servizi nel settore dei media, in formato cartaceo e digitale, come ulteriori newsletter (editoriali), concorsi a premi, campagne di lead, attività di ricerca di mercato online e offline, portali web specialistici e offerte di e-learning. Nel caso cui sia stato acquisito anche il mio numero di telefono personale, questo potrà essere utilizzato per presentarmi offerte relative ai suddetti prodotti e servizi delle imprese sopra menzionate nonché per svolgere ricerche di mercato.
Il mio consenso include altresì il trattamento del mio indirizzo e-mail e il mio numero di telefono ai fini del confronto dei dati per finalità di marketing con partner pubblicitari selezionati, come, ad esempio, LinkedIn, Google e Meta. A tal fine, Vogel Communications Group può trasmettere i suddetti dati, dopo averli sottoposti a hashing, ai partner pubblicitari che li utilizzano per verificare se sono registrato anche sulle loro piattaforme. Vogel Communications Group utilizza questa funzione per finalità di retargeting (upselling, cross-selling e fidelizzazione dei clienti), per la creazione delle cosiddette “Lookalike Audiences” ai fini dell’acquisizione di nuovi clienti e come criterio di esclusione per le campagne pubblicitarie in corso. Per maggiori informazioni consultare “Confronto dati per finalità di marketing“ nell’Informativa sulla protezione dei dati.
Nel caso in cui accedo in Internet a contenuti protetti, nei portali del Gruppo, compresi quelli delle imprese collegate ai sensi dei §§ 15 AktG, devo registrarmi fornendo ulteriori dati per poter accedere a tali contenuti. In cambio dell’accesso gratuito a tali contenuti editoriali, i miei dati possono essere utilizzati ai sensi del presente consenso per le finalità qui indicate. Ciò non si applica per il confronto dati per finalità di marketing.
Diritto di revoca
Sono consapevole di poter revocare il presente consenso in qualsiasi momento con effetto futuro. La revoca del mio consenso non pregiudica la liceità del trattamento dei
dati prima della revoca stessa. Per comunicare la revoca posso, tra l’altro, utilizzare il modulo di contatto disponibile all’indirizzo https://contact.vogel.de/it. Qualora non desideri più ricevere una singola newsletter cui mi sono abbonato, per annullare l’iscrizione posso anche cliccare sul link in calce alla stessa. Ulteriori informazioni sul mio diritto di revoca, sulle modalità per esercitarlo e sulle relative conseguenze sono disponibili nella Informativa sulla protezione dei dati, sezione Newsletter redazionali.
La nuova disciplina: l'eccellenza economica
Per i team dirigenziali ciò significa che ogni iniziativa operativa deve avere un percorso di impatto economico solido. Prima di avviarla, dovrebbe essere chiaro quale contributo di valore ci si aspetta, attraverso quale meccanismo verrà realizzato e come si rifletterà nel conto economico, nel flusso di cassa e nel bilancio. Ciò comporta anche l’allineamento coerente delle capacità, del modello organizzativo e dei sistemi di incentivazione ai risultati economici. La domanda centrale non è più: «L’impianto funziona meglio?», bensì: «L’azienda acquista così più valore?».